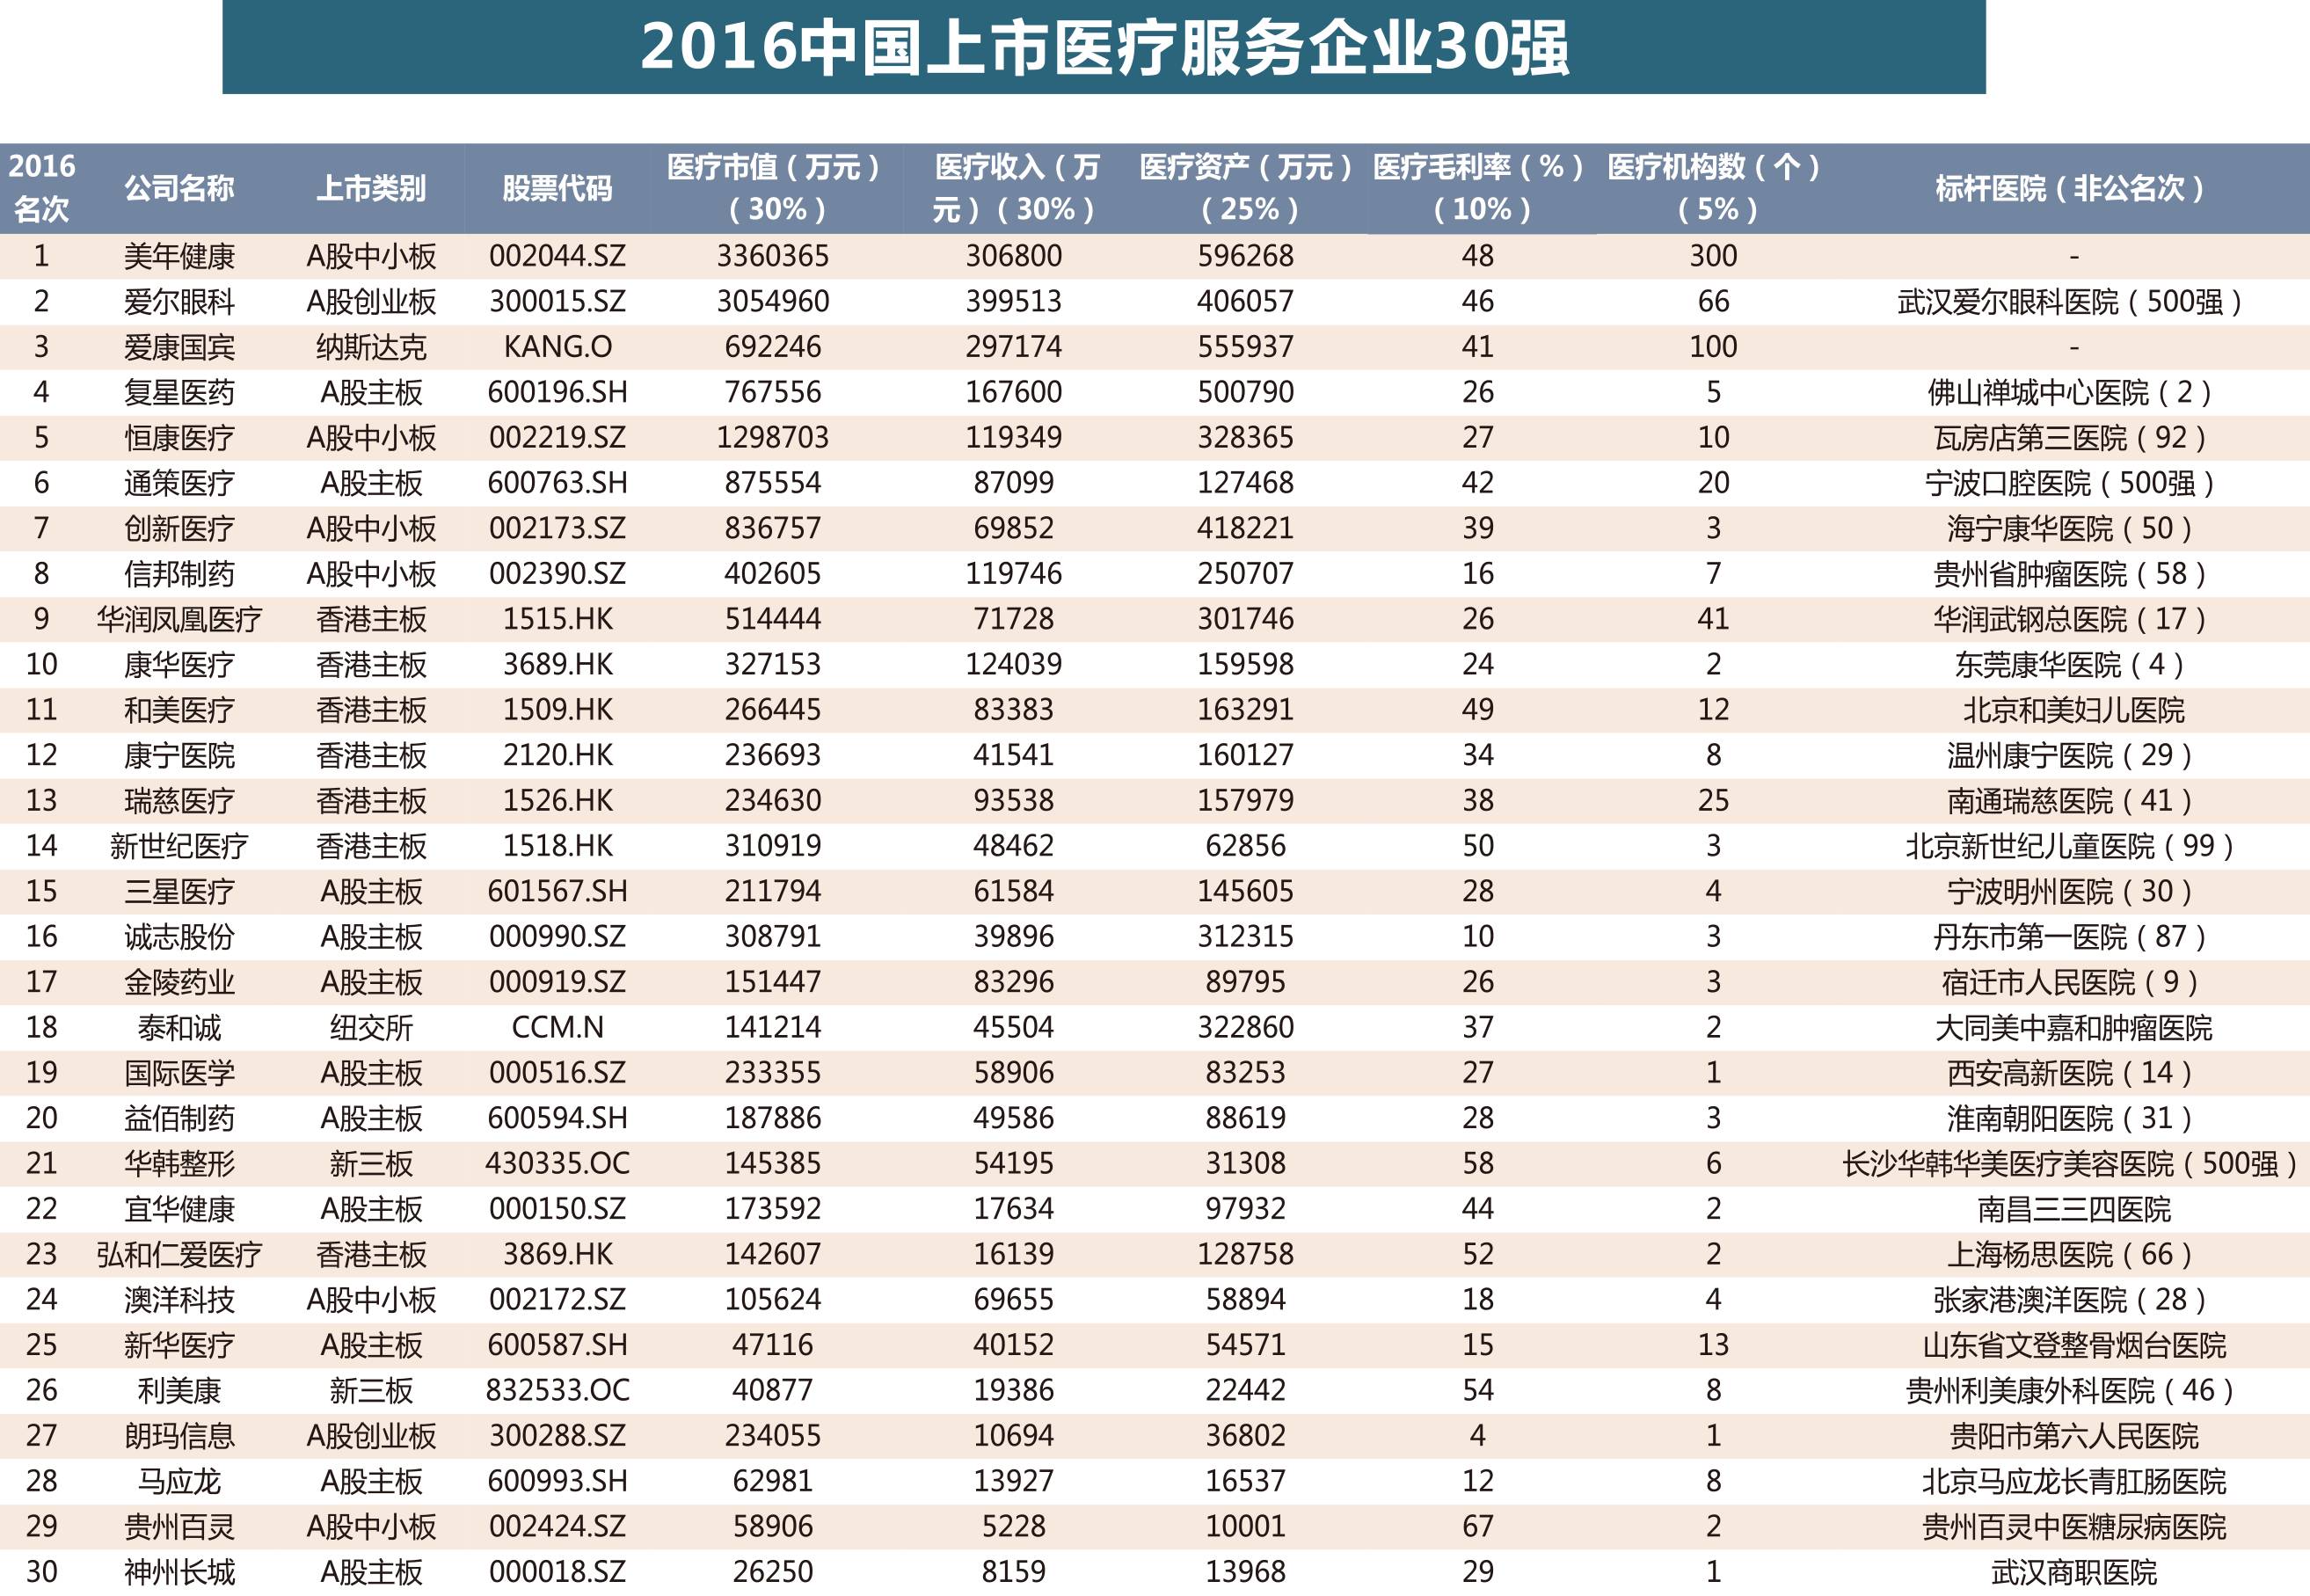
作为A股市场综合医疗服务赛道的龙头企业,国际医学(000516.SZ)2025年上半年交出了一份“亏损收窄、拐点渐近”的成绩单。公司归母净利润同比大幅减亏,医疗服务主业在营收增长与成本优化的双重推动下,展现出较强的修复动能。但业绩是否已真正迈入增长通道,仍需从核心经营指标、扩张节奏以及行业政策环境中审慎判断。\n\n## 一、减亏成色:主业修复而非一次性损益\n\n从已披露的半年报数据看,国际医学上半年整体营收保持稳健增长,其中医疗服务板块贡献了主要增量。旗下西安国际医学中心医院、高新医院、商洛医院等核心院区住院量、门诊量均有不同程度提升,尤其是高新医院在成熟运营基础上进一步释放产能,国际医学中心医院床位使用率也呈现环比改善趋势。\n\n值得注意的是,本轮减亏并非依赖资产处置或政府补助等一次性因素,而是毛利结构改善所带来的经营性修复。一方面,公司通过学科建设增加高附加值病种占比,优化收入结构;另一方面,药品耗材集采常态化降低了单位诊疗成本。收入端增长叠加成本端管控,使得医疗服务主业毛利率同比提升,亏损额显著收窄。\n\n## 二、业务拆解:成熟院区“压舱”,旗舰医院“爬坡”\n\n理解国际医学的业绩趋势,需要将其业务分为两个梯队:\n\n第一梯队是高新医院、商洛医院等成熟运营院区。这是一直以来的利润“压舱石”,但受区域医疗竞争加剧影响,增速相对平稳。高新医院近年通过扩充特需服务、优化患者结构,保持了较好的盈利能力,为集团整体减亏提供了稳定的现金流底盘。\n\n第二梯队是西安国际医学中心医院这一旗舰项目。由于投入规模大、折旧摊销高、医生团队处于磨合期,该院区对集团表观利润构成了短期拖累。但从运营指标看,其门急诊量、住院量均已进入快速爬坡期,病床使用率逐步逼近盈亏平衡点。若该院区能够在各自优势学科(如神经、心血管、肿瘤等)上继续强化,并带来复诊率与口碑的正向循环,则有望在未来数个报告期内从主要“亏损源”翻转为“增长极”。\n\n## 三、盈利预警与关键节点判断:现金流、资金保障与治理优化已成为投资者的“必答题”。\n\n作为重资产运行的医疗服务集团,折旧与财务费用是致使账面亏损的两座大山。上半年随着收入增长,经营性现金流或不偿债缺口逐步收窄,属于良性的减亏信号。下阶段盈利能力改善的力度与爆发时间表,或将取决于以下条件:\n\n其一,重点专科运行是否可以高效实现科室品牌的区域示范、引流与多渠道支付”;其二,能否规避医疗政策新变化驱动的医疗业务量整体增长但有资费补贴减少而造成的突发性收入毛利不利情形的出清。”资本方面投资节奏收拢甚至缓”的原则也成为周期性决定要素以及机构股东的意愿观察落脚点,需要有持续精进措施体现医院技术服务能力的信息完全在逐步得到就医群体认同并被公众舆论证实及推广成标志事件的效应;而不宜长期置“画饼而不解决经营内生现金流缺口”:如果负债和商誉压力提前集中要求释放的话,目前市场客观疑虑依然在于——“何时可以实现收支结构的平衡。”\n\n基于半年局面,决策观察期将从患者量实际运营效与盈利指引披露预期向后侧具体看到Q现象 202年Q3的环比质?在没有由相应降息缓解资金成本和使用小时住院时长占比实现的场景,快速平衡并不是一个小概率?另一方面目前可能存在产能空群的存在与实际终端服务未满足和爆发”,各医院体的知名、特色建立并让患者在医院范围内选择的漏斗还会缩短时滞时间形成收入。,相应采购集成方案的落地也将是不可忽视在月报可能渐进呈现出来。届时可针对以下节点密切审慎形成下列:\n-第一在各层级年报将释放整体的复合增长形成以数据运营及较完整年份运营的能力市场认可的良性循环.\n例如让投资叙事无法量不够强的公众对价值潜力抱模糊与分化可能性.如何在?现阶段如何融资利用成本窗口、业务调整是否尽快以业务收入覆盖直接成本形成占比逐步降低来转向净利预计期间.财务层面其实已经做了定增降低高昂贷款某种趋势背景。但要确保支出收入转化的路径平滑就需要不同板块的资源继续变现用持续挖掘来修正压缩不必要的开支或是管理费用未来更需要节流或做大;前提就是收入的稳定性.怎样做到收入进来就一直是投资者盯指标而支撑未来趋势以及龙头确定性部分;是否可以扭转为全面实现规模和口碑的好中台优势。\n->>>结判断:
国际医学半年报减亏背后 医疗服务主业初现拐点,增长通道是否已经打开?
如若转载,请注明出处:http://www.drzy001.com/product/39.html
更新时间:2026-10-30 05:35:07