引言
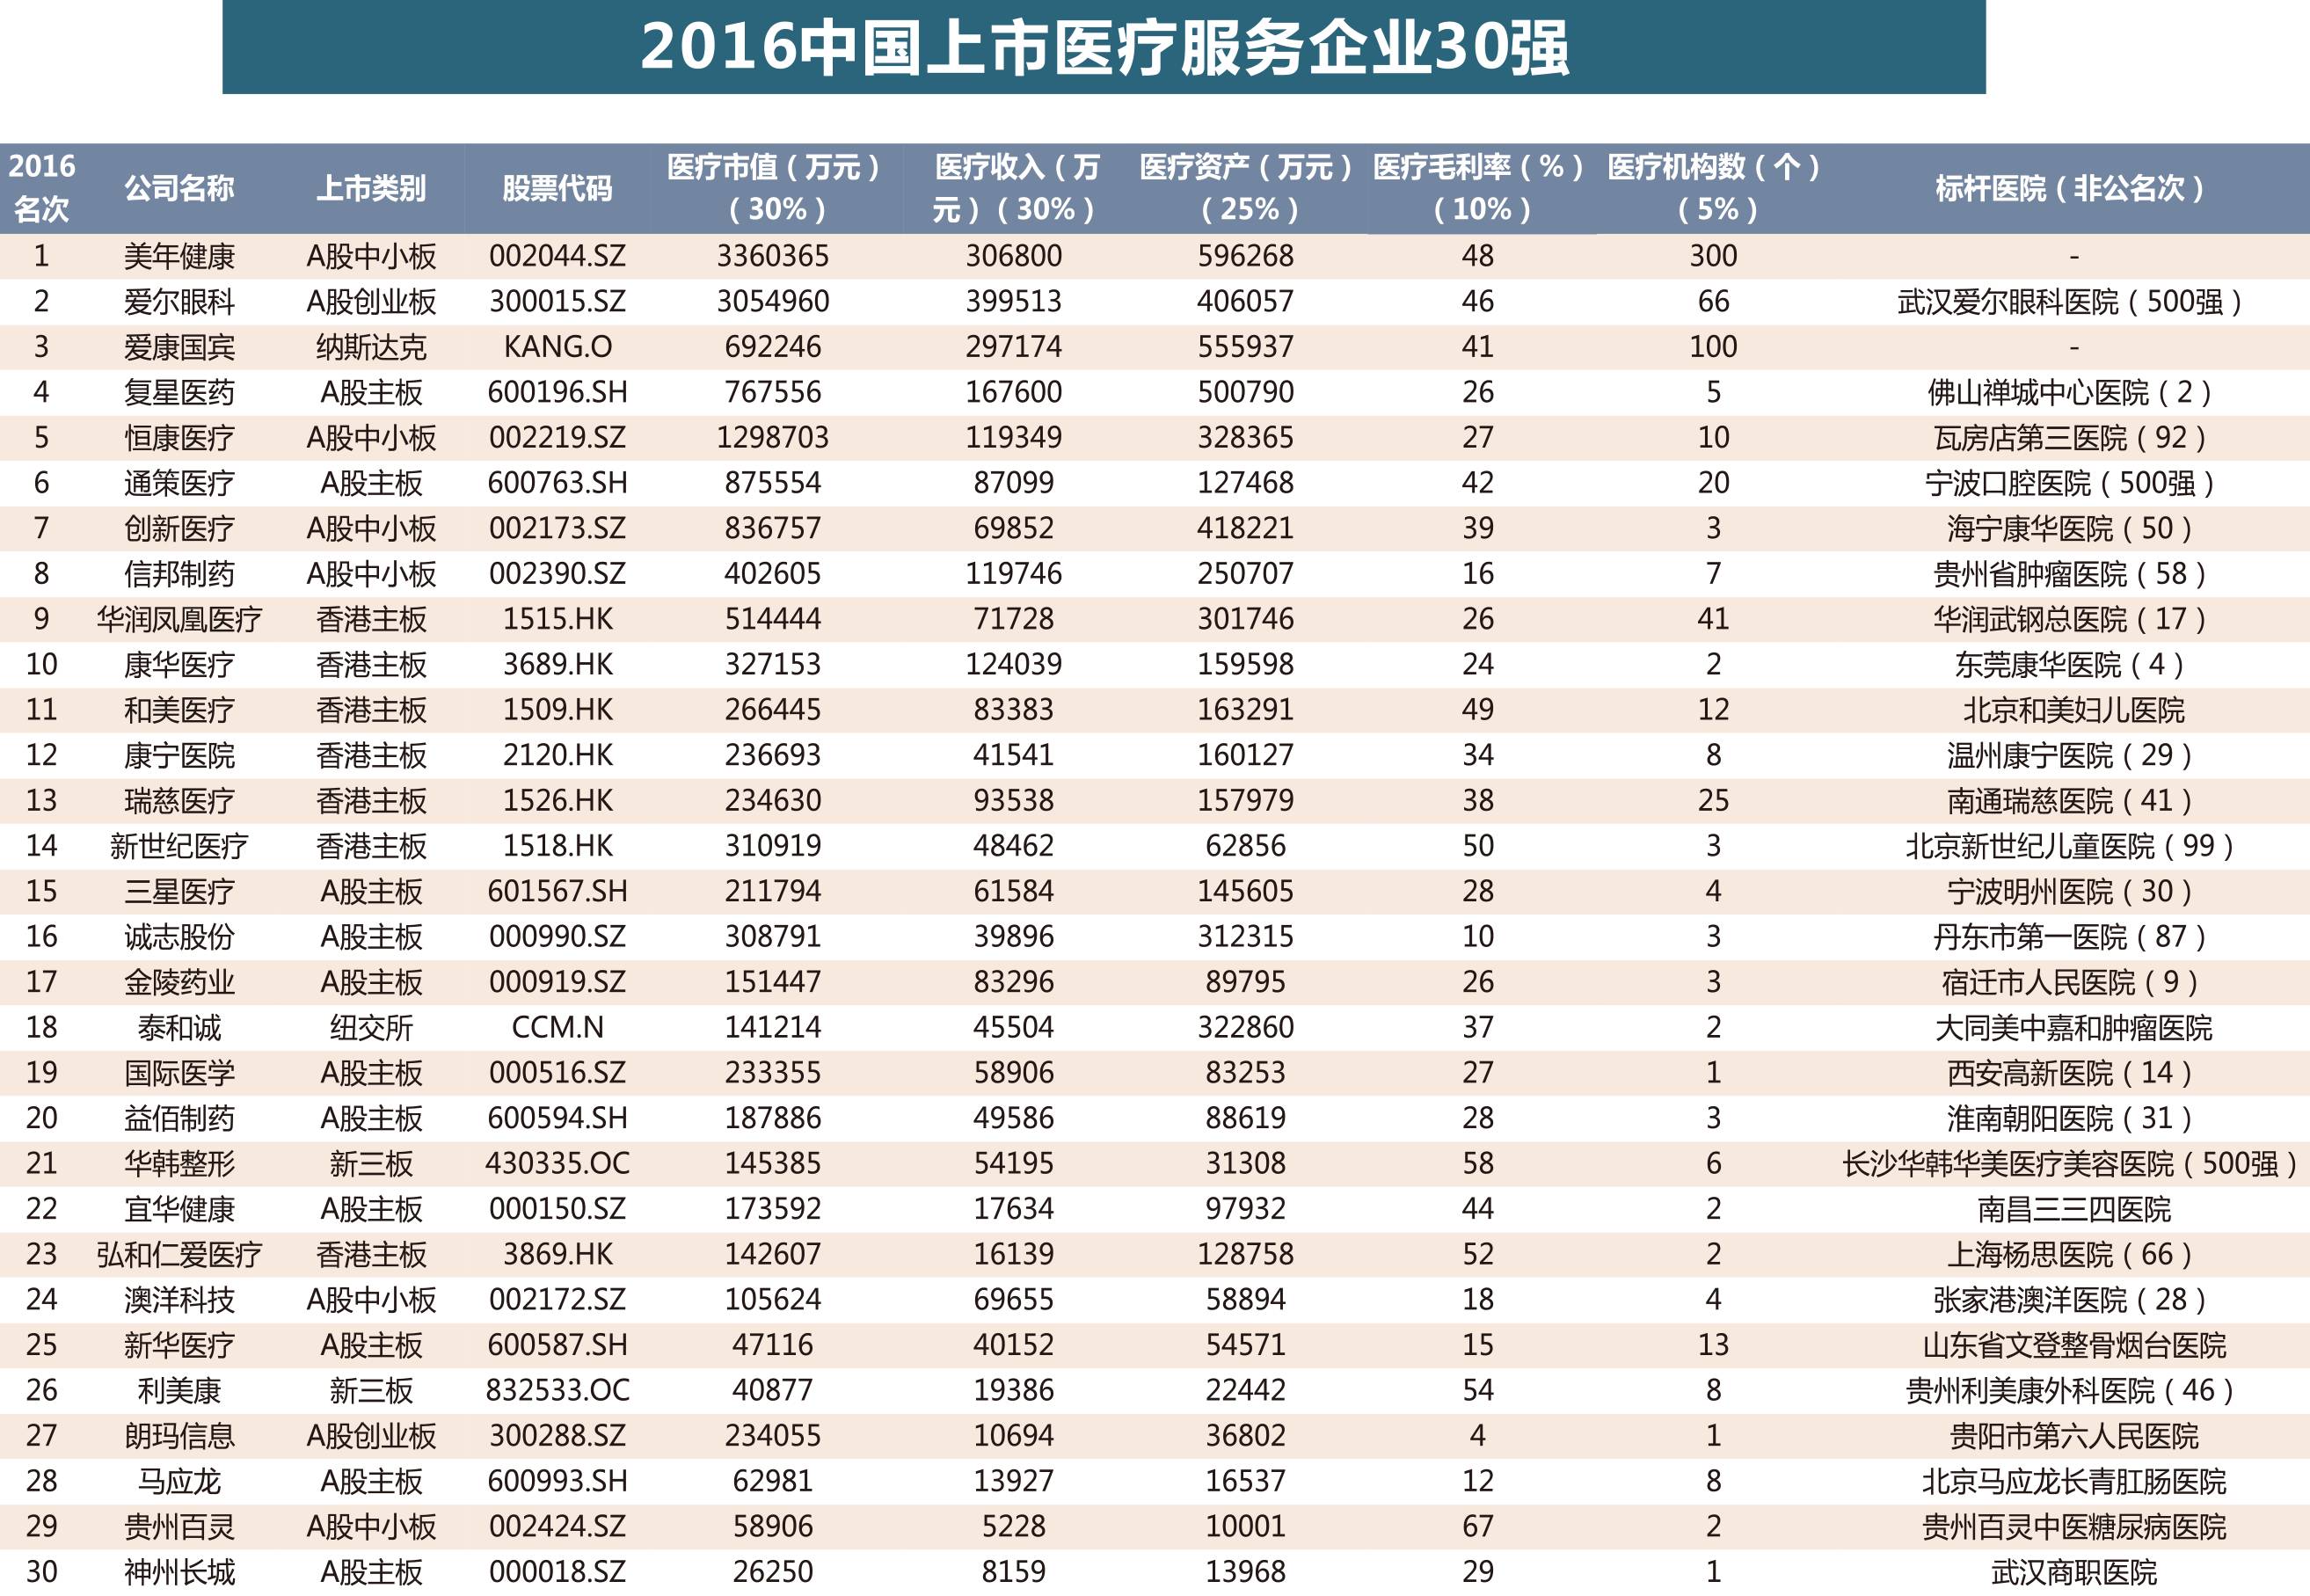
2016年,随着“健康中国2030”战略的酝酿与推进,中国医疗服务行业迎来了前所未有的发展机遇。资本市场对医疗健康的关注持续升温,一批优秀的上市医疗服务企业凭借其规模、模式与创新力,成为推动行业前行的核心力量。基于公开市场数据、企业营收、市值及行业影响力,“2016中国上市医疗服务企业30强”榜单应运而生。这不仅是荣誉的象征,更是一幅观察中国医疗服务格局与趋势的精确切片。
主体
第一梯队:巨头领跑,构筑服务生态
在30强榜单中,位列头部的企业展现出强大的资源整合能力。爱尔眼科凭借连锁眼科医院的规模化复制与分级连锁模式,市值与营收持续领跑;美年健康作为体检行业的龙头,通过“自建+并购”快速铺开全国网络,奠定预防医学入口地位;通策医疗则深耕口腔医疗,以“区域总院+分院”模式探索出一条高毛利、可复制的专科连锁路径。这些企业不仅自身增长强劲,更通过产业基金、战略合作等方式,构建起覆盖诊前、诊中、诊后的医疗服务生态圈。
模式分化:专科连锁、综合医院与第三方服务
榜单清晰地反映了医疗服务供给端的三类主流模式:
- 专科连锁:如眼科(爱尔眼科)、口腔(通策医疗)、辅助生殖(锦欣生殖前身)、肿瘤(海吉亚医疗前序实体)等,凭借标准化、专注化实现跨区域扩张。
- 综合医院与改制医院:包括华润凤凰医疗、复星医药旗下医院网络、恒康医疗等,通过参与公立医院改制或新建大型综合医院,提供全科服务,但受制于资本投入大、回报周期长。
- 第三方服务:如迪安诊断、金域检测(当时尚未上市但影响力巨大)等独立医学实验室,虽然常被归入IVD或服务外包板块。2016年的上市医疗服务30强更聚焦于直接服务患者的机构,但独立影像、血透 center、康复等连锁也开始出现于榜单边缘。
区域分布与资本动力
从地理分布看,30强企业总部高度集中于北上广深及长三角、珠三角地区。一方面源于优质医疗资源与人才的可及性,另一方面由于这些地区资本活跃,VC/PE退出渠道通畅。2016年前后,大量医疗服务企业通过IPO或借壳登陆A股、港股(如港股的和美医疗、新世纪医疗),资本助力下的并购整合成为上榜企业快速增长的重要引擎。
隐忧与挑战
尽管发展迅猛,2016年的上市医疗服务30强仍面临挑战: ① 核心医生资源稀缺与多点执业推进缓慢;② 医保控费与商保支付尚未完全打通;③ 公立医院垄断格局依然坚固;④ 部分企业过度依赖并购商誉,整合风险初现。这些因素也预示了2018年后行业的分化与估值回调。
##
2016中国上市医疗服务企业30强,不仅是行业年度成绩单,更是一个时代的注脚。它们以创新模式和资本纽带,将“看病”从单纯的公益行为转变为可度量、可投资、可复制的产业。榜首的企业持续扩张,落榜者则变换赛道。回望这份榜单,其意义在于确立了一种模式自信:社会办医能够诞生规模化、规范化的上市公司梯队。面向谁能真正“以患者为中心”并构造出高品质、高效率的服务闭环,谁就仍将是下一个十年榜单的赢家。